Ολόκληρο το ρεπορτάζ στην Agrenda που κυκλοφορεί:
Αβεβαιότητα για την Ουκρανία
Ο σημαντικότερος παράγοντας αβεβαιότητας για τη διεθνή αγορά είναι οι εξελίξεις στη Μαύρη Θάλασσα που επηρεάζουν τις εμπορικές ροές στην περιοχή. Οι συναντήσεις του Αμερικανού ειδικού απεσταλμένου Στιβ Γουίτκοφ με τον Ρώσο Πρόεδρο, Βλαντιμίρ Πούτιν στην Αγία Πετρούπολη, και τον Ουκρανό Πρόεδρο Βολοντίμιρ Ζελένσκι στη Νορβηγία, και οι συνακόλουθες δηλώσεις του Αμερικανού Προέδρου, Ντόναλντ Τραμπ, ότι η «λήξη του πολέμου είναι πιο κοντά από ποτέ» αξιολογήθηκαν από την αγορά ως σημάδι ότι ενδεχομένως πλησιάζει μια ειρηνευτική λύση. Ως εκ τούτου αυξήθηκαν οι πωλήσεις και στις δύο πλευρές του Ατλαντικού κάτι που άσκησε καθοδική πίεση στις τιμές στα μέσα της εβδομάδας.
Η πιθανότητα ότι θα ανοίξει η «κάνουλα» της Ουκρανίας ήταν και παραμένει ο μεγαλύτερος φόβος της αγοράς σχετικά με την εξέλιξη των τιμών.
Μεγάλο το κενό στην Ευρώπη
Πέρα από τις γεωπολιτικές εξελίξεις, πάντως, σημαντικός παράγοντας στήριξης παραμένει το μεγάλο έλλειμμα, κυρίως, στην Ευρώπη, όπου η φετινή παραγωγή σύμφωνα και με το αμερικανικό Υπουργείο Γεωργίας (USDA) μπορεί να πέσει ακόμα και στο χαμηλότερο επίπεδό της από το 1994. Προκειμένου να καλυφθεί αυτό το κενό στην ευρωπαϊκή παραγωγή, η Γηραιά Ήπειρος, θα χρειαστεί να αυξήσει τις εισαγωγές της. Με την Ουκρανία, όμως, που αποτελεί βασικό προμηθευτή της να αδυνατεί να στείλει την παραγωγή της μέσω της Μαύρης Θάλασσας, αν δεν επιτευχθεί κάποια συμφωνία τότε θα πρέπει να στραφεί σε εναλλακτικούς προορισμούς. Ένα μέρος αυτού του κενού σε χώρες όπως η Γαλλία και η Ουγγαρία, ενδεχομένως να κληθεί να καλύψει και η Ελλάδα.
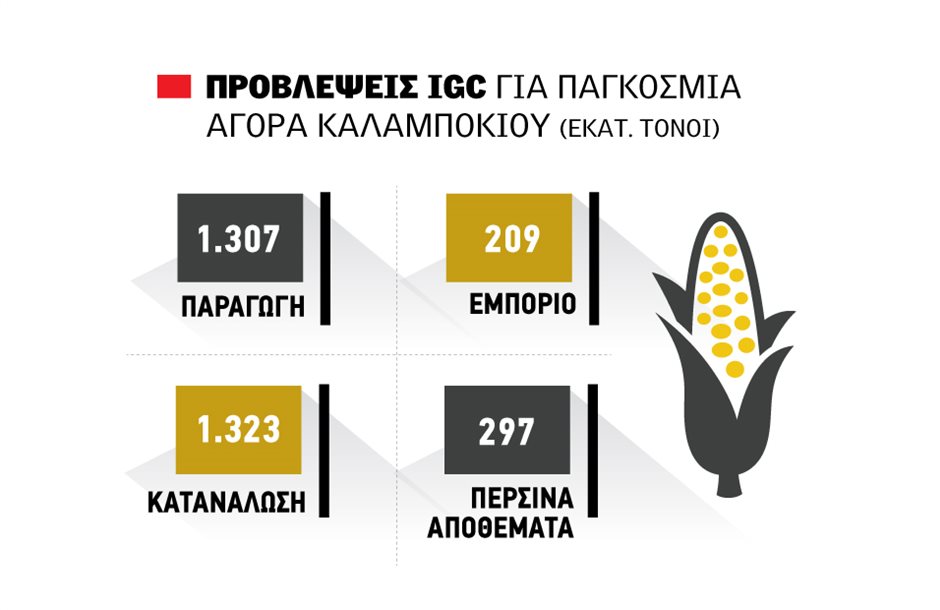
Τα στενά θεμελιώδη δείχνει και η πιο πρόσφατη έκθεση του Διεθνούς Συμβουλίου Σιτηρών (IGC). Πιο συγκεκριμένα, στην έκθεση του IGC για τον Οκτώβριο, η παγκόσμια παραγωγή ναι μεν, αναθεωρήθηκε ανοδικά φτάνοντας στους 1,307 δισ. τόνους (1,301 δισ. τόνοι η πρόβλεψη του Σεπτεμβρίου), όμως παραμένει σημαντικά κάτω από τους 1,347 δισ. τόνους τη σεζόν 2025-2026. Παράλληλα, ανοδικά κινήθηκε και η εκτίμηση για την κατανάλωση που σύμφωνα με το IGC θα φτάσει στους 1,323 δισ. τόνους, στα ίδια ακριβώς επίπεδα με την περσινή περίοδο.
Εν κατακλείδι, οι «οιωνοί» αυτή τη στιγμή δείχνουν να ευνοούν την άνοδο των τιμών ειδικά μετά το τέλος του αλωνισμού, όμως οι εξελίξεις στην Ουκρανία μπορούν να ανατρέψουν το σκηνικό.